Google Wallet
- 4,0
- Note
- 1.00B
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand je veux éviter de sortir mon portefeuille pour une dépense courante, je cherche surtout un parcours simple : préparer le téléphone, présenter le moyen de paiement au bon moment, puis vérifier que la transaction est bien passée. C’est exactement le terrain de Google Wallet. Cette application gratuite de finance, développée par Google LLC, sert à regrouper les éléments utiles à portée de main et à les utiliser rapidement, avec une attention particulière portée à la sécurité.
Après l’avoir utilisée dans ce type de situation, je la vois moins comme une application bancaire complète que comme une interface pratique entre le téléphone et les paiements du quotidien. Elle ne remplace pas le suivi détaillé d’un compte, les outils de budget ou l’espace client d’une banque. En revanche, elle peut réduire plusieurs petites étapes quand on veut payer sans chercher une carte physique. Son intérêt dépend donc beaucoup de votre équipement, de vos habitudes et de la compatibilité de vos moyens de paiement.
Du besoin de payer au résultat obtenu
Dans cette partie, je m’intéresse à l’écart entre l’intention de payer et ce qui se passe réellement devant le terminal : les gestes à préparer, les conditions qui rendent le parcours fluide et les points où il peut ralentir. Je regarde aussi pourquoi un essai sans pression vaut mieux qu’une découverte au moment de régler. Cette expérience concrète mène naturellement à la question du comportement de l’application quand les usages s’enchaînent.
Tout savoir sur Google Wallet
Commencer par préparer son téléphone
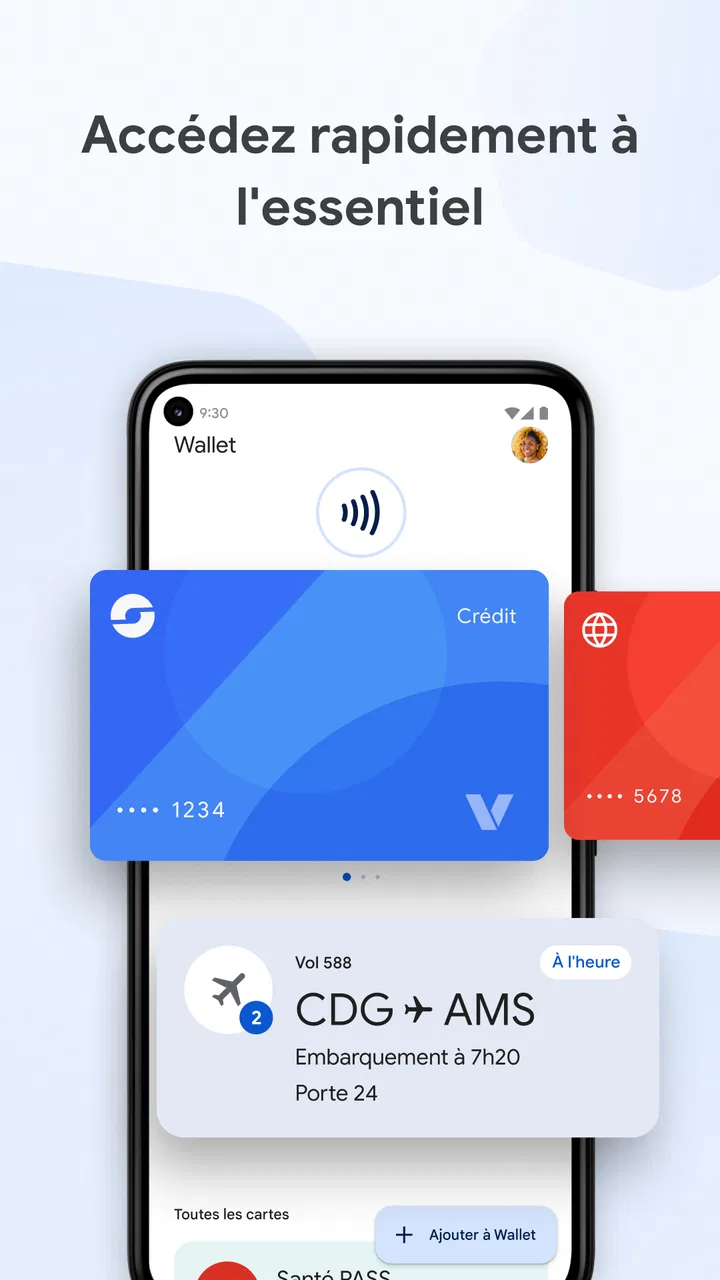
Le premier scénario est très concret : je suis sur le point de régler un achat et je ne veux pas fouiller dans mon sac. Pour que Google Wallet soit réellement utile, il faut l’avoir préparée avant ce moment, pas devant le terminal avec une file derrière soi. L’application fonctionne sur Android à partir de la version 9, ce qui couvre encore une large gamme d’appareils, mais l’expérience peut varier selon le téléphone et les services disponibles sur celui-ci.
La mise en route consiste à ouvrir l’application, à ajouter les éléments que l’on souhaite garder sous la main et à suivre les étapes affichées. Je conseille de faire cette configuration chez soi, avec le temps de vérifier chaque information. Une erreur dans une donnée de paiement ou un élément mal sélectionné ne devient pas plus facile à corriger au moment de passer en caisse.
Ce que j’apprécie ici, c’est l’idée de réunir plusieurs usages dans un même endroit plutôt que de passer d’une application à l’autre. Cela ne signifie pas que tout devient automatique : l’utilisateur doit toujours comprendre ce qu’il ajoute et savoir quel moyen il veut utiliser. Mais une fois l’organisation faite, l’accès est plus direct qu’une recherche dans les réglages ou dans une application bancaire.
Le déroulement d’un paiement ordinaire
Dans une situation habituelle, je déverrouille mon téléphone, j’ouvre le portefeuille numérique si nécessaire, puis je le présente au terminal compatible. Le geste est rapide, mais il ne faut pas le confondre avec une garantie universelle. Le commerçant doit accepter le type de paiement utilisé et le téléphone doit être prêt à communiquer avec le terminal. Si l’un de ces maillons manque, l’application ne peut pas transformer un équipement incompatible en solution de paiement.
Le conseil le plus utile est de ne pas attendre la dernière seconde pour tester le parcours. Lors d’un premier usage, je préfère effectuer une petite dépense dans un endroit où une carte physique reste disponible en secours. Cela permet de repérer les éventuelles étapes supplémentaires liées au téléphone, à la banque ou au terminal sans transformer une course importante en problème logistique.
Une fois le paiement présenté, le résultat attendu est simple : le terminal confirme l’opération et je peux ranger mon téléphone. La valeur de Google Wallet se trouve dans cette réduction des manipulations, pas dans une analyse financière approfondie. Pour connaître précisément l’état du compte, les plafonds ou les opérations contestées, je retourne généralement vers l’application de ma banque.
Les passages entre l’application, la banque et le commerçant
Le fonctionnement réel implique plusieurs acteurs. Google Wallet se trouve au milieu du parcours, mais il ne décide pas seul de l’acceptation de la transaction. Le moyen de paiement ajouté, l’établissement financier, le téléphone et le terminal du commerçant doivent tous s’accorder. Cette chaîne explique pourquoi une expérience fluide dans un magasin ne garantit pas exactement le même résultat ailleurs.
Cette distinction est importante pour éviter une mauvaise attente. Si une opération est refusée, l’application n’est pas forcément la cause du refus. Il peut être plus pertinent de consulter l’application bancaire, de vérifier le moyen sélectionné ou de demander au commerçant si le terminal accepte bien le paiement sans contact. Je trouve cette méthode plus efficace que de répéter le même geste plusieurs fois sans savoir quel élément bloque.
La sécurité est également un point de passage, et non un détail décoratif. Le téléphone devient l’outil que je dois protéger avant même d’arriver à la caisse. Je recommande donc d’utiliser un verrouillage d’écran sérieux et de ne pas prêter un appareil déverrouillé contenant des moyens de paiement. La rapidité du geste ne dispense pas des précautions de base : elle les rend simplement moins visibles.
Ce que l’on gagne réellement au quotidien
Le meilleur cas d’usage est celui des petites sorties répétées : une course rapide, un déplacement où je veux voyager léger ou une journée pendant laquelle je préfère ne pas manipuler mon portefeuille. Dans ces moments, avoir les éléments utiles au même endroit peut éviter de chercher une carte, de la sortir, puis de la ranger. C’est un gain de fluidité modeste, mais qui devient appréciable quand le geste se répète.
Vous aimerez peut-être aussi

 Instagram
, le réflexe qui nous fait revenir
Entre images soignées, vidéos sans fin et conversations privées, Instagram transforme chaque pause en occasion de revenir. Sa force est réelle, mais son emprise a un prix.

 Telegram
 change d’échelle : la messagerie devient un média social
Groupes tentaculaires, chaînes suivies comme des médias et outils qui s’étoffent : Telegram grandit en changeant la définition même d’une messagerie.

 Hill Climb Racing 2
 : des courses chaotiques, toujours aussi difficiles à lâcher
Entre bonds absurdes, réglages décisifs et rivalités éclair, Hill Climb Racing 2 transforme une formule vieille de plusieurs années en rendez-vous toujours difficile à lâcher.
 Pizza Ready
, une pizzeria débordée qui donne envie d’agrandir
Entre gestes rapides, clients impatients et améliorations visibles, cette simulation de pizzeria sait rendre chaque service satisfaisant. Mais son rythme finit aussi par révéler ses limites.
 Block Blast!
 : placer juste avant que la grille ne se referme
Une grille, trois pièces et une règle limpide : Block Blast! transforme quelques secondes d’attente en petit exercice de placement, avec une tension qui grandit à mesure que l’espace se raréfie.
 Doctolib - Compagnon de santé
Doctolib face aux ratés : peut-on lui confier son parcours de santé ?
Rendez-vous, rappels et démarches médicales : l’application est surtout jugée quand le réseau faiblit, qu’une erreur survient ou que l’on doit reprendre son parcours.
Plus d’actualités de notre rédaction
Voir toutes les actualités
Je trouve aussi l’approche intéressante pour les personnes qui alternent entre plusieurs contextes et veulent garder une organisation numérique cohérente. On peut préparer son portefeuille avant de partir, vérifier ce qui est disponible, puis se concentrer sur l’achat au lieu de naviguer entre plusieurs écrans. Le bénéfice vient surtout de la préparation en amont : l’application est efficace quand elle a déjà été intégrée à une routine.
Il faut toutefois garder une solution de secours. Une batterie faible, un téléphone indisponible, un terminal récalcitrant ou un moyen de paiement non accepté peuvent interrompre le parcours. Je ne conseillerais donc pas d’abandonner systématiquement toute carte physique, surtout lors d’un long déplacement ou dans un endroit que l’on ne connaît pas. Un portefeuille numérique simplifie le quotidien, mais il ne supprime pas les contraintes du monde réel.
Les détails qui changent l’expérience
Le premier détail souvent sous-estimé est l’ordre de préparation. Je préfère ajouter et organiser les moyens de paiement avant d’en avoir besoin, puis faire un essai dans un contexte sans pression. Cette habitude permet de distinguer un problème de configuration d’un problème lié au commerçant. Elle évite aussi de découvrir trop tard que le moyen choisi n’est pas celui que je voulais utiliser.
Le deuxième concerne la vérification après le paiement. Même si le terminal affiche une confirmation, je prends le temps de regarder le reçu et, lorsque c’est nécessaire, de contrôler l’opération dans l’espace bancaire approprié. Ce double contrôle est particulièrement utile quand plusieurs paiements se suivent ou quand le montant mérite une attention particulière. Google Wallet facilite le geste, mais la responsabilité du suivi reste celle de l’utilisateur.
Le troisième est lié aux habitudes familiales. Je ne recommande pas de considérer le téléphone comme un objet interchangeable entre plusieurs personnes. Le portefeuille numérique doit rester associé à l’utilisateur qui sait le déverrouiller, reconnaître ses moyens de paiement et réagir en cas de difficulté. Pour un proche qui souhaite seulement gérer son compte, l’application bancaire de son établissement peut être plus claire et plus adaptée.
Enfin, je distingue toujours l’accès rapide du contrôle financier. Google Wallet peut m’aider à payer, mais il ne devient pas pour autant mon tableau de bord budgétaire. Si mon objectif est de catégoriser les dépenses, de prévoir les prélèvements ou de comparer plusieurs comptes, une application bancaire ou un outil de budget sera plus pertinent. Cette limite n’est pas un défaut caché : c’est simplement une question de rôle.
Google Wallet face aux solutions habituelles
La comparaison la plus naturelle est celle avec la carte bancaire physique. La carte reste directe, largement comprise par les commerçants et indépendante de la batterie du téléphone. Google Wallet ajoute surtout la commodité de ne pas sortir cette carte et la possibilité de centraliser l’accès dans l’appareil que j’ai déjà en main. Pour quelqu’un qui oublie souvent son portefeuille, cette différence peut compter. Pour quelqu’un qui privilégie la simplicité matérielle, la carte peut rester préférable.
Face à l’application de la banque, le partage des rôles est encore plus net. L’application bancaire est généralement le meilleur endroit pour consulter le solde, suivre les mouvements, gérer les paramètres du compte et traiter une anomalie. Google Wallet est plus orienté vers l’accès au paiement et la présentation des éléments utiles. Je les vois donc comme deux outils complémentaires, pas comme deux concurrents qui devraient forcément se remplacer.
Par rapport à un autre portefeuille numérique, le choix dépend surtout de l’environnement que l’on utilise déjà. Sur Android, l’intégration de Google peut rendre le parcours naturel pour les personnes qui vivent déjà dans cet écosystème. À l’inverse, si toute votre organisation repose sur un autre système mobile ou sur une solution imposée par votre banque, changer d’habitude peut apporter peu de bénéfice. L’application est gratuite, mais le vrai coût est parfois le temps consacré à réorganiser ses routines.
Pour qui l’application est un bon choix
Je la recommande d’abord aux utilisateurs Android qui veulent payer plus rapidement sans transporter leur carte à chaque sortie. Elle convient aussi à ceux qui apprécient une interface unique pour préparer leurs moyens de paiement et qui sont prêts à faire la configuration avant le premier achat. Son âge recommandé, PEGI 3, indique une accessibilité familiale au niveau du contenu, même si la gestion de paiements doit naturellement rester entre les mains d’un adulte responsable.
La popularité de l’application est considérable : elle dépasse le milliard d’installations et affiche une moyenne de 4,1 sur plus de deux millions de notations. Ces chiffres montrent qu’elle est largement adoptée, mais ils ne remplacent pas le test de compatibilité avec votre téléphone, votre banque et les commerces que vous fréquentez. Une application très répandue peut tout de même être peu pratique dans une situation particulière.
Je serais plus réservé pour une personne qui cherche une solution complète de gestion d’argent. Si vous attendez un budget détaillé, une vision consolidée de plusieurs comptes ou un service bancaire complet, vous risquez de trouver l’outil trop limité. De même, si vous utilisez principalement un autre type d’appareil, si vous ne voulez pas dépendre de votre téléphone ou si vous préférez toujours une carte physique, l’installation ne changera probablement pas beaucoup votre quotidien.
Les points de friction à prévoir
Le premier risque de frustration est de croire que l’application suffit à elle seule. Le paiement dépend d’un ensemble de conditions extérieures, et le moindre maillon défaillant peut interrompre le parcours. Je garde donc une méthode de secours, particulièrement quand je pars sans possibilité pratique de recharger le téléphone ou quand l’achat est important.
Le deuxième est la confusion entre confirmation de présentation et confirmation bancaire. Voir un terminal réagir ne signifie pas toujours que l’opération est définitivement réglée de la manière attendue. En cas de doute, je vérifie le reçu et le compte concerné plutôt que de supposer que tout est correct. Cette étape prend peu de temps et évite de découvrir une anomalie plus tard.
Le troisième est l’adaptation nécessaire pour les utilisateurs peu habitués aux paiements mobiles. Le geste peut sembler évident après quelques essais, mais la première configuration demande de lire les instructions et de comprendre quel élément est utilisé. Pour une personne qui souhaite uniquement une solution immédiate sans apprentissage, demander conseil à sa banque ou rester avec une carte peut être plus confortable.
Mon verdict après ce parcours
Google Wallet réussit bien sa mission lorsqu’on l’utilise comme un portefeuille numérique pratique, préparé à l’avance et associé à un téléphone Android compatible. J’aime particulièrement le fait qu’il réduise les gestes inutiles dans les achats ordinaires. Une fois la routine installée, sortir le téléphone peut être plus simple que chercher une carte, surtout quand je suis déjà en déplacement.
Je ne le présenterais toutefois pas comme une application financière universelle. Son intérêt est concentré sur l’accès et l’usage des moyens de paiement, tandis que la banque reste indispensable pour le suivi et la gestion du compte. La meilleure expérience vient donc d’un partage clair : Google Wallet pour le passage en caisse, l’application bancaire pour comprendre ce qui s’est passé ensuite.
Disponible gratuitement depuis le 10 décembre 2018 et compatible avec Android 9 ou une version ultérieure, l’application bénéficie d’une longue présence et d’une adoption massive. Cela en fait un choix raisonnable pour essayer le paiement mobile sans ajouter un abonnement. Mon conseil est simple : préparez-la tranquillement, testez-la avec une solution de secours et vérifiez que vos commerces habituels l’acceptent. Dans ces conditions, Google Wallet peut devenir un outil discret mais réellement utile ; si vous cherchez surtout du budget, du suivi bancaire ou une indépendance totale vis-à-vis du téléphone, une autre solution sera plus adaptée.
FAQ sur Google Wallet
01Qu'est-ce que Google Wallet et comment fonctionne-t-il ?
Google Wallet est une application qui permet de stocker virtuellement vos cartes de crédit, de débit, et autres cartes de fidélité sur votre smartphone. Elle utilise la technologie NFC (Near Field Communication) pour effectuer des paiements sans contact. Pour l'utiliser, il vous suffit d'ajouter vos cartes à l'application et de les sélectionner lors des paiements.
02Est-ce que Google Wallet est sécurisé ?
Oui, Google Wallet est conçu avec des mesures de sécurité robustes. Il utilise le chiffrement avancé pour protéger vos informations financières et offre l’authentification par empreinte digitale ou PIN pour garantir un accès sécurisé. En cas de perte de votre appareil, vous pouvez facilement désactiver l'application à distance.
03Quels appareils sont compatibles avec Google Wallet ?
Google Wallet est compatible avec la plupart des smartphones Android équipés de la technologie NFC et fonctionnant sous Android 5.0 (Lollipop) ou une version ultérieure. Il est également disponible sur iOS, mais avec des fonctionnalités limitées, notamment pour les paiements sans contact.
04Peut-on utiliser Google Wallet à l’international ?
Oui, Google Wallet peut être utilisé à l’international dans les pays et régions où les paiements sans contact sont acceptés. Cependant, il est important de vérifier les frais de transaction à l'étranger qui peuvent être appliqués par votre banque ou fournisseur de carte de crédit.
05Comment ajouter des cartes à Google Wallet ?
Pour ajouter une carte à Google Wallet, ouvrez l'application et sélectionnez l'option 'Ajouter une carte'. Vous pouvez soit scanner votre carte à l'aide de l'appareil photo de votre téléphone, soit entrer les détails manuellement. Suivez ensuite les étapes pour vérifier votre carte auprès de l'émetteur.
Avantages
- Interface intuitive et facile à utiliser.
- Intégration fluide avec Google Pay.
- Prise en charge de plusieurs cartes.
- Notifications de transactions en temps réel.
- Sécurité renforcée avec l'authentification.
Inconvénients
- Non disponible dans certains pays.
- Pas de support pour toutes les banques.
- Peut nécessiter une connexion Internet.
- Limitations sur les types de cartes acceptées.
- Problèmes de compatibilité sur certains appareils.

Google Wallet
Galerie